Dành Cho Gia Đình Sắp Nghỉ Hưu
Trong khoảng 5 đến 10 năm quanh lần nhận lương cuối cùng, các câu hỏi thay đổi: thu nhập hằng tháng đến từ đâu, tốn bao nhiêu thuế, và đứng vững ra sao khi thị trường xấu. Chúng tôi xây dựng kế hoạch xoay quanh ba điều mà một kế hoạch hưu trí phải làm đúng.
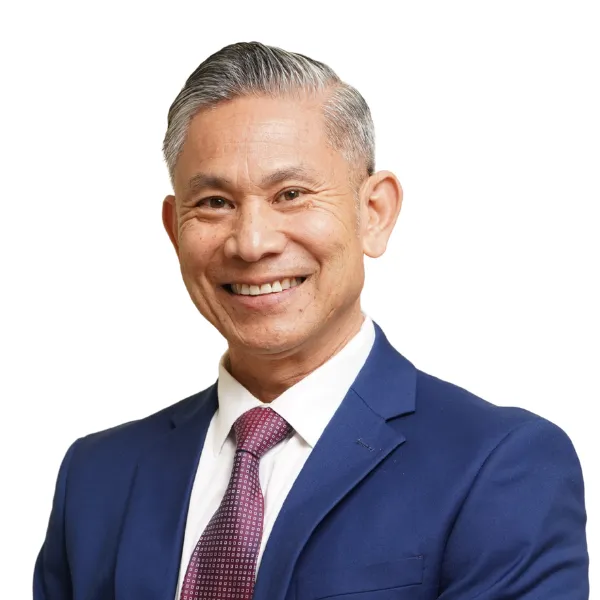
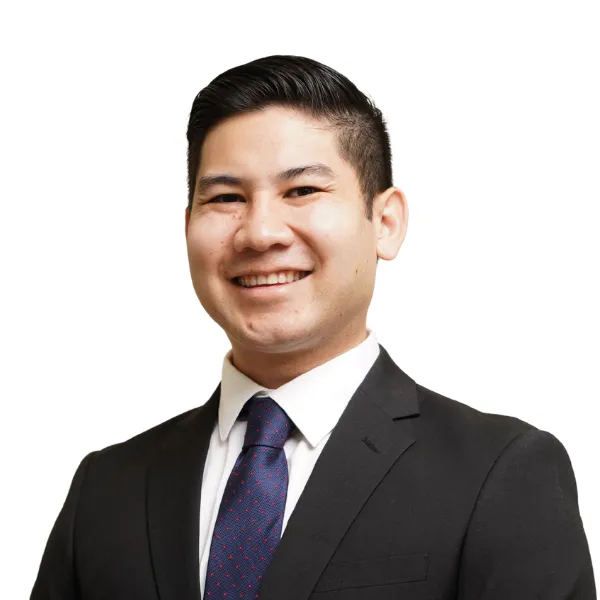
Nasar và Samee Aboubakare
Cha con. Quý vị làm việc với cả hai.
Muốn nhắn tin? (949) 259-5420
Vẫn đang đi làm, thường ở đỉnh cao thu nhập, với tài khoản 401(k) đã trở thành tài sản lớn nhất trong nhà.
Lần đầu sống bằng tiền tiết kiệm và muốn có kế hoạch cho 30 năm rút tiền sắp tới.
Nhận một lần hay nhận hằng tháng, lựa chọn quyền lợi cho người hôn phối còn sống, và cổ phiếu công ty trong 401(k) cần được quyết định trước khi chuyển bất cứ khoản nào đi.
Vẫn đang tích lũy với thu nhập cao? Chuyên Gia Y Tế · Công Nghệ & Cổ Phiếu Thưởng
Suốt 30 năm, việc cần làm là tiết kiệm. Nghỉ hưu đòi hỏi một kỹ năng khác: biến nhiều tài khoản thành một đồng lương bền lâu, chịu thuế nhẹ nhất mà luật cho phép, và không phải bán tài sản lúc thị trường đi xuống chỉ để trả các hóa đơn.
Hầu hết các kế hoạch được xây dựng quanh danh mục đầu tư. Kế hoạch của chúng tôi bắt đầu từ thu nhập: An Sinh Xã Hội (Social Security) và lương hưu (nếu có) chi trả được bao nhiêu, khoản thiếu hụt lớn đến đâu, và làm sao bù khoản thiếu hụt đó một cách an toàn trước khi đầu tư phần còn lại để tăng trưởng.
Cùng với những quyết định về thời điểm nằm bên dưới chúng. Hãy dùng những điều này làm câu hỏi cho bất kỳ cố vấn nào quý vị gặp, kể cả chúng tôi.
An Sinh Xã Hội và lương hưu (nếu có) chi trả một phần nhu cầu hằng tháng. Phần thiếu hụt là phần tiền tiết kiệm phải tạo ra. Chúng tôi xây dựng một nền thu nhập được bảo vệ cho phần đó trước tiên, được thiết kế để các hóa đơn thiết yếu không phải dựa vào việc bán tài sản đầu tư lúc thị trường đi xuống.
Người ta thường chú ý đến việc mình sở hữu gì. Còn nó nằm ở đâu (tài khoản hưu trí cá nhân IRA, Roth hay tài khoản chịu thuế) và thứ tự rút tiền từ từng tài khoản mới quyết định quý vị giữ lại được bao nhiêu sau thuế trong mỗi lần rút.
Nghỉ hưu là một dự án kéo dài 30 năm. Chúng tôi xây dựng Sporos theo mô hình cha con để 2 cố vấn hiểu rõ kế hoạch của quý vị, và chúng tôi dự định phục vụ gia đình quý vị trong nhiều thập niên.
Khi nào nên bắt đầu nhận, quyền lợi của vợ hoặc chồng được tính thế nào, khoản thu nhập nào làm tăng phí Medicare, và có nên chuyển 401(k) (rollover) hay để nguyên. Mỗi việc đều có hạn chót, và mỗi việc đều ảnh hưởng đến những việc còn lại.
Thời điểm
Ví dụ minh họa
Một cặp vợ chồng, cả hai đều 63 tuổi, có $1.4M tiền tiết kiệm, phần lớn trong 401(k) và IRA. Họ chi tiêu khoảng $120,000 mỗi năm. An Sinh Xã Hội ở tuổi nghỉ hưu tiêu chuẩn (full retirement age) sẽ chi trả khoảng $60,000 trong số đó, nên khoản thiếu hụt mà tiền tiết kiệm phải bù là khoảng $60,000 mỗi năm.
Phần lớn việc hoạch định nằm trong khoản thiếu hụt đó: bảo vệ bao nhiêu trước tiên, rút từ tài khoản nào vào năm nào, và chuyển đổi sang Roth bao nhiêu khi khung thuế của họ còn thấp, trước khi khoản rút bắt buộc và phí Medicare đẩy nó lên cao.
Ví dụ giả định, chỉ nhằm mục đích minh họa. Số liệu đã được đơn giản hóa và làm tròn, và kết quả của quý vị sẽ khác. Đây là thông tin giáo dục tổng quát, không phải tư vấn thuế hay đầu tư cho cá nhân.
Người đồng hành cùng quý vị
Mỗi gia đình đều làm việc với cả hai chúng tôi. Nasar từng xây dựng một công ty private equity (đầu tư tư nhân), rồi trở thành cố vấn tài chính tại một công ty lớn trên toàn quốc. Ông sáng lập Sporos để mọi gia đình đều làm việc với cả hai chúng tôi. Samee dự định gắn bó lâu dài.
Nghỉ hưu là một hành trình 30 năm, và những người lập kế hoạch nên có mặt suốt hành trình ấy. Hai chúng tôi cùng hiểu rõ kế hoạch của quý vị, và chúng tôi dự định đồng hành lâu dài.
Mọi thứ bắt đầu bằng một cuộc trò chuyện 30 phút. Nếu đôi bên phù hợp, buổi gặp thứ hai sẽ cho quý vị thấy những gì chúng tôi tìm ra trên con đường hiện tại của quý vị, và làm đúng sẽ trông như thế nào với quý vị.
Hoạch định thu nhập, rút tiền, chiến lược thuế, thời điểm nhận An Sinh Xã Hội và Medicare, và danh mục đầu tư, tất cả được quản lý cùng nhau và điều chỉnh mỗi năm. Một mức phí hằng năm tính theo số tài sản chúng tôi quản lý, đã bao gồm hoạch định. Mức phí giảm dần khi tài sản của quý vị tăng lên.
Xem cách chúng tôi làm việcNgay trong cuộc gọi đầu tiên, chúng tôi sẽ cho quý vị biết hướng nào phù hợp, kể cả khi không hướng nào phù hợp.
Có. Chúng tôi gặp gỡ trực tuyến và làm việc với khách hàng ở 15 tiểu bang: AL, AZ, CA, CO, GA, IL, NJ, NV, NY, OH, OK, OR, PA, TX và WA. Văn phòng của chúng tôi ở Huntington Beach nếu quý vị muốn gặp trực tiếp.
Không. Cuộc gọi đầu tiên là để tìm hiểu hiện trạng và mục tiêu của quý vị. Nếu hợp tác là hợp lý, chúng tôi sẽ nói rõ và giải thích cách làm. Nếu không, chúng tôi cũng sẽ nói thẳng với quý vị.
Đôi khi nên. Điều đó phụ thuộc vào các lựa chọn đầu tư và chi phí của chương trình, quý vị có nắm giữ cổ phiếu công ty hay không, tuổi của quý vị khi nghỉ việc, và cách quý vị định rút thu nhập. Chúng tôi xem xét từng trường hợp, và đôi khi câu trả lời đúng là cứ để nguyên chỗ cũ. Rollover services, with the pros and cons of all 4 rollover options (dịch vụ chuyển tài khoản hưu trí, kèm ưu và nhược điểm của cả 4 lựa chọn rollover): để nguyên trong chương trình cũ, chuyển vào chương trình của chủ lao động mới, chuyển sang IRA, hoặc rút tiền ra (distribution).
30 phút để nói về hiện trạng của quý vị, thời điểm quý vị muốn dừng làm việc, và xem chúng tôi có phù hợp để giúp quý vị đi đến đó không.
Muốn nhắn tin? (949) 259-5420